L’Allemagne a transmis une fortune record à ses héritiers en 2025. Le 13 octobre, Karlsruhe examine les règles
Les droits de succession et de donation allemands ont atteint un record de 21,4 milliards d’euros l’an dernier, les propriétaires se hâtant de céder leurs entreprises. La Cour constitutionnelle s’apprête à examiner l’abattement qui permet de transmettre les entreprises familiales presque en franchise d’impôt.
Le fisc allemand a établi en 2025 un record de 21,4 milliards d’euros de droits de succession et de donation, en hausse de 60,8 % sur un an. L’office fédéral de la statistique, Destatis, attribue l’essentiel de la hausse à une seule catégorie : les transmissions de 20 millions d’euros ou plus, pour lesquelles l’impôt établi a plus que doublé.
Les donations ont fait l’essentiel du travail. Les droits correspondants ont augmenté de 67 %, à 8,1 milliards d’euros, et les donations de parts d’entreprises ont plus que doublé. Les propriétaires d’entreprises familiales les transmettaient de leur vivant.
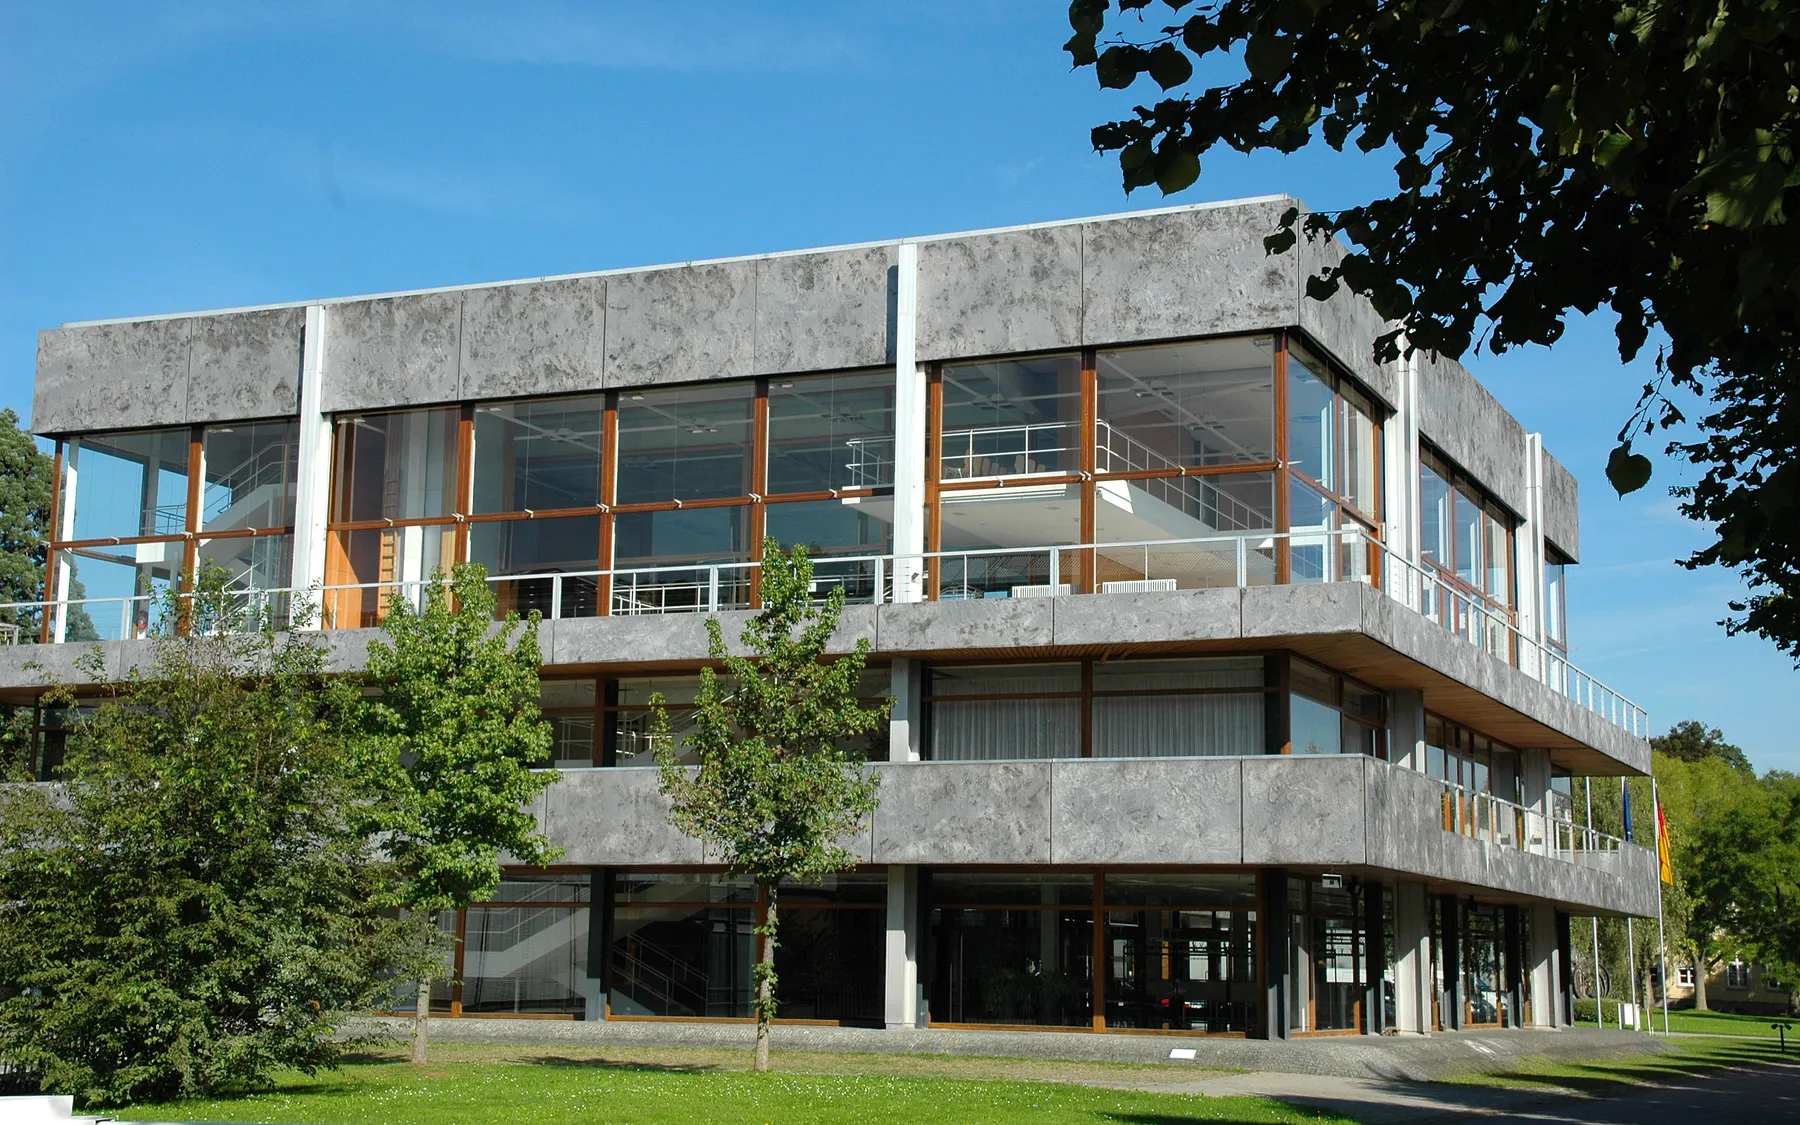
Cette hâte a une raison. Le mardi 13 octobre à 10 heures, le premier sénat de la Cour constitutionnelle fédérale, à Karlsruhe, examine un recours contre les règles qui permettent aux chefs d’entreprise de transmettre leur société en grande partie sans impôt.
L’abattement sur le banc des accusés
En l’état du droit, un héritier qui poursuit l’activité pendant cinq ans et maintient pour l’essentiel la masse salariale peut être exonéré à hauteur de 85 % de la valeur de l’entreprise. S’il la conserve sept ans sous des conditions plus strictes, l’exonération peut atteindre 100 %.
Au-delà de 26 millions d’euros, un examen des besoins s’applique. Si l’héritier ne peut acquitter l’impôt sur son patrimoine privé, celui-ci peut être remis. En 2025, cet examen a permis de remettre 3,7 milliards d’euros d’impôt, dont 3,4 milliards sur des donations, selon Destatis.
Un portefeuille d’actions, un appartement ou un compte bancaire hérités ne bénéficient d’aucun traitement de ce type. Le recours examiné, l’affaire 1 BvR 804/22, soutient que cette différence viole la garantie constitutionnelle d’égalité de traitement.
Troisième passage devant la Cour
Karlsruhe connaît la question. La Cour a censuré les règles relatives au patrimoine professionnel en 2006, puis de nouveau en décembre 2014, jugeant les exonérations trop généreuses pour les grandes entreprises. Les deux fois, le gouvernement a réécrit la loi et conservé l’essentiel de l’abattement.
La Cour examine aussi cet automne une seconde affaire, portant sur l’adaptation aux prix des évaluations immobilières, des abattements personnels et des taux. À elles deux, ces affaires couvrent l’essentiel de la manière dont l’Allemagne taxe le patrimoine hérité.
Les fiscalistes répètent à leurs clients que la fenêtre se referme. Une décision défavorable à l’abattement serait probablement assortie d’un délai pour légiférer plutôt que d’un effet immédiat, comme en 2014. Mais personne ne sait à quel point la version suivante serait généreuse, si bien que le moment le plus sûr pour transmettre une entreprise est avant que les juges se prononcent.
Qui attend
Les plus exposés ne sont pas les milliardaires des gros titres, dont les participations sont souvent déjà logées dans des fondations. Ce sont les propriétaires du Mittelstand : sociétés d’ingénierie, agroalimentaire et commerce valant des dizaines ou des centaines de millions, dont beaucoup sont dirigées par des fondateurs aujourd’hui septuagénaires.
Les organisations patronales affirment que sans l’abattement, les héritiers devraient vendre les entreprises ou emprunter en les gageant pour payer l’impôt. Les partisans du recours citent les 3,7 milliards remis en une seule année et estiment que l’examen des besoins profite surtout aux plus riches.
L’audience n’est qu’un début. Les arrêts de Karlsruhe tombent en général des mois plus tard. Les donations record de 2025 laissent penser que de nombreux propriétaires ont décidé de ne pas attendre.
Sources
- Destatis via Presseportal: inheritance and gift tax reaches a record €21.4bn in 2025
- Federal Constitutional Court: oral hearing on relief for business assets, 13 October 2026
- CMS: Karlsruhe will decide whether inheritance tax is reformed
- anwalt.de: why case 1 BvR 804/22 is narrowing owners’ window
- ZDFheute: why taxing business assets fairly is difficult
Image de couverture : Guido Radig at German Wikipedia, Wikimedia Commons, CC BY-SA 3.0. Recadrée.

À lire aussi
Tout voir OB / 01
Les nouveaux propriétaires de Paramount ont hérité de Viacom un litige fiscal de 400 millions de dollars
L’IRS, le fisc américain, a proposé jusqu’à 400 millions de dollars d’impôts supplémentaires sur les déclarations de Viacom pour 2017 à 2019. Paramount Skydance se dit en désaccord et comptabilisera toute modification dans ses résultats du troisième trimestre.
 OB / 02
Madrid a supprimé son impôt sur la fortune. Ses millionnaires lui ont versé 643 millions quand même
L’impôt espagnol sur la fortune a rapporté un record de 2,15 milliards d’euros en 2024, et le nombre de déclarants au-delà de 30 millions a doublé depuis 2013. La région connue pour ne pas le prélever est devenue l’une de celles qui en perçoivent le plus.
 OB / 03
À Tokyo, l’appartement à 100 millions de yens est devenu banal. Regardez les promoteurs avant les étrangers
Les appartements neufs dépassent désormais en moyenne 100 millions de yens dans 19 des 23 arrondissements de Tokyo. Les acheteurs sont surtout japonais, et la cause tient à un secteur du bâtiment qui ne parvient plus à construire beaucoup.
Discussion
Join this article’s fr edition thread. Replies in other language editions stay separate.