A Alemanha transferiu uma fortuna recorde a herdeiros em 2025. Em 13 de outubro, Karlsruhe examina as regras
O imposto alemão sobre herança e doação bateu o recorde de € 21,4 bilhões no ano passado, com donos correndo para passar adiante suas empresas. A corte constitucional vai examinar o benefício que permite transferir empresas familiares quase sem imposto.
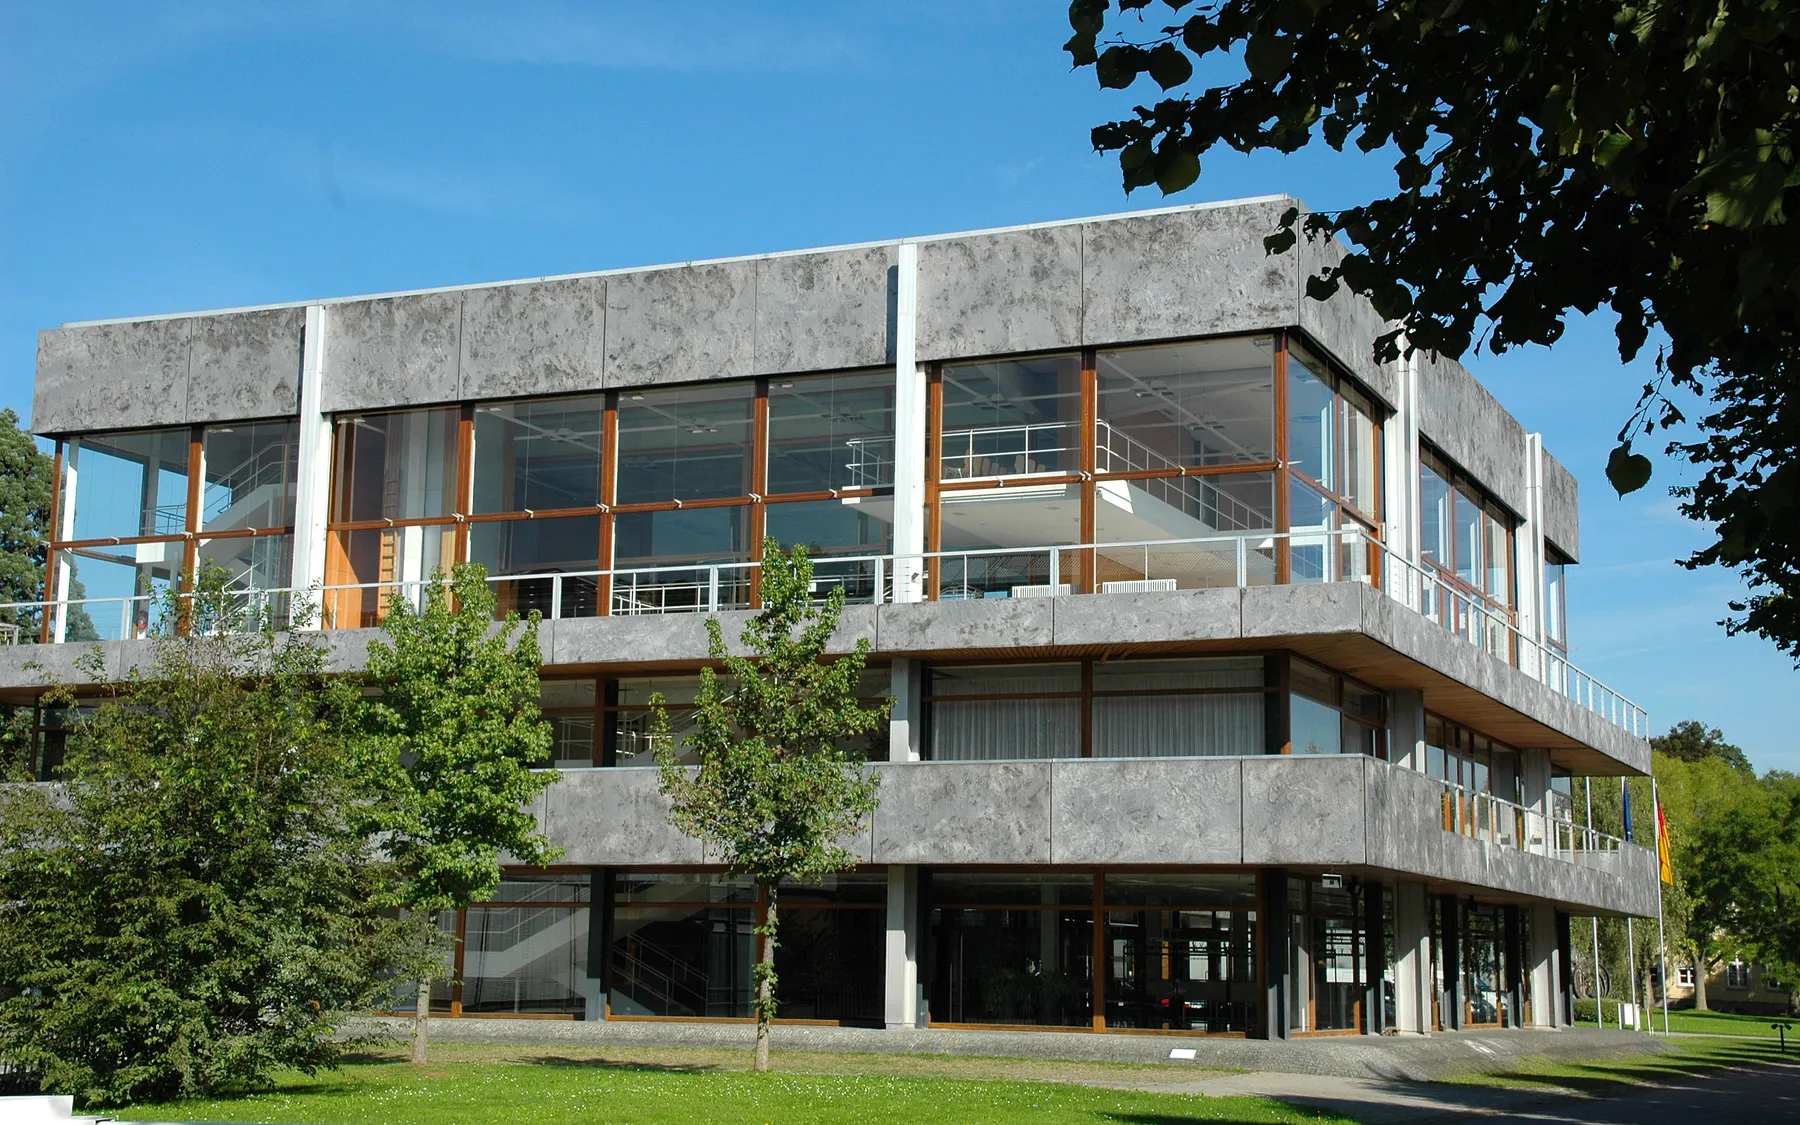
As repartições fiscais alemãs lançaram um recorde de € 21,4 bilhões em imposto sobre herança e doação em 2025, alta de 60,8% sobre o ano anterior. O órgão federal de estatística, Destatis, atribuiu a maior parte do aumento a um único grupo: transferências de € 20 milhões ou mais, nas quais o imposto lançado mais que dobrou.
O imposto sobre doações fez boa parte do trabalho. Subiu 67%, para € 8,1 bilhões, e as doações de participações em empresas mais que dobraram. Donos de empresas familiares estavam passando o negócio adiante ainda em vida.
Há um motivo para a pressa. Às 10h da terça-feira, 13 de outubro, a primeira turma do Tribunal Constitucional Federal, em Karlsruhe, examina uma contestação às regras que permitem a empresários transferir suas companhias em grande parte livres de imposto.
O benefício em julgamento
Pela lei atual, o herdeiro que mantiver a empresa funcionando por cinco anos e preservar, em linhas gerais, a folha de pagamento pode ter 85% do valor isento. Mantendo-a por sete anos sob condições mais rígidas, a isenção pode chegar a 100%.
Acima de € 26 milhões, aplica-se um teste de necessidade. Se o herdeiro não puder pagar o imposto com o patrimônio pessoal, ele pode ser dispensado. Em 2025, esse teste dispensou € 3,7 bilhões em imposto, € 3,4 bilhões deles em doações, segundo a Destatis.
Uma carteira de ações, um apartamento ou uma conta bancária herdados não têm esse tratamento. A contestação em análise, o processo 1 BvR 804/22, sustenta que a diferença viola a garantia constitucional de igualdade de tratamento.
Terceira vez na corte
Karlsruhe já passou por isso. Derrubou as regras sobre patrimônio empresarial em 2006 e de novo em dezembro de 2014, quando considerou as isenções generosas demais para grandes empresas. Nas duas vezes, o governo reescreveu a lei e manteve a maior parte do benefício.
Neste outono europeu, a corte também analisa um segundo caso, sobre se as avaliações de imóveis, as faixas de isenção pessoal e as alíquotas acompanharam os preços. Juntos, os dois casos cobrem quase tudo o que diz respeito à tributação da riqueza herdada na Alemanha.
Advogados tributaristas vêm dizendo aos clientes que a janela está se fechando. Uma decisão contra o benefício provavelmente viria com um prazo para nova legislação, e não com efeito imediato, como em 2014. Mas ninguém sabe quão generosa seria a próxima versão, então o momento mais seguro para transferir uma empresa é antes de os juízes falarem.
Quem está esperando
Quem mais tem a perder não são os bilionários das manchetes, cujas participações muitas vezes já estão dentro de fundações. São os donos do Mittelstand: empresas de engenharia, alimentos e varejo que valem dezenas ou centenas de milhões, muitas comandadas por fundadores hoje na casa dos setenta anos.
Entidades empresariais dizem que, sem o benefício, os herdeiros teriam de vender as empresas ou tomar empréstimos com elas como garantia para pagar o imposto. Os defensores da contestação apontam os € 3,7 bilhões dispensados num único ano e dizem que o teste de necessidade beneficia sobretudo os mais ricos.
A audiência oral é só o começo. As decisões de Karlsruhe costumam sair meses depois. Os números recordes de doações de 2025 sugerem que muitos donos decidiram não esperar.
Fontes
- Destatis via Presseportal: inheritance and gift tax reaches a record €21.4bn in 2025
- Federal Constitutional Court: oral hearing on relief for business assets, 13 October 2026
- CMS: Karlsruhe will decide whether inheritance tax is reformed
- anwalt.de: why case 1 BvR 804/22 is narrowing owners’ window
- ZDFheute: why taxing business assets fairly is difficult
Imagem de capa: Guido Radig at German Wikipedia, Wikimedia Commons, CC BY-SA 3.0. Recortada.

Mais do OutBragger
Ver tudo OB / 01
Os novos donos da Paramount herdaram da Viacom uma disputa tributária de US$ 400 milhões
O IRS, a Receita americana, propôs até US$ 400 milhões em impostos adicionais sobre as declarações da Viacom de 2017 a 2019. A Paramount Skydance diz que discorda e que vai contabilizar qualquer mudança no resultado do terceiro trimestre.
 OB / 02
Madri acabou com o imposto sobre fortunas. Seus milionários pagaram € 643 milhões mesmo assim
O imposto sobre o patrimônio da Espanha arrecadou o recorde de € 2,15 bilhões em 2024, e o número de declarantes com mais de € 30 milhões dobrou desde 2013. A região famosa por não cobrá-lo virou uma das que mais arrecadam.
 OB / 03
Em Tóquio, o apartamento de ¥ 100 milhões virou coisa comum. Olhe para as construtoras antes dos estrangeiros
Apartamentos novos já custam em média mais de ¥ 100 milhões em 19 dos 23 distritos de Tóquio. Os compradores são sobretudo japoneses, e a causa é um setor de construção que já não consegue construir muito.
Discussão
Join this article’s pt-BR edition thread. Replies in other language editions stay separate.