Rekord bei Schenkungen: Am 13. Oktober verhandelt Karlsruhe über die Verschonung von Betriebsvermögen
Die Erbschaft- und Schenkungsteuer erreichte 2025 einen Rekord von 21,4 Milliarden Euro, weil Eigentümer ihre Unternehmen eilig übertrugen. Nun verhandelt das Bundesverfassungsgericht über die Regeln, die Familienunternehmen fast steuerfrei weitergeben lassen.
Die deutschen Finanzämter setzten 2025 einen Rekordbetrag von 21,4 Milliarden Euro an Erbschaft- und Schenkungsteuer fest, 60,8 Prozent mehr als im Vorjahr. Das Statistische Bundesamt führte den Großteil des Anstiegs auf eine einzige Gruppe zurück: Übertragungen von 20 Millionen Euro und mehr, bei denen sich die festgesetzte Steuer mehr als verdoppelte.
Einen großen Teil trug die Schenkungsteuer. Sie stieg um 67 Prozent auf 8,1 Milliarden Euro, und Schenkungen von Unternehmensanteilen haben sich mehr als verdoppelt. Inhaber von Familienunternehmen übergaben sie noch zu Lebzeiten.
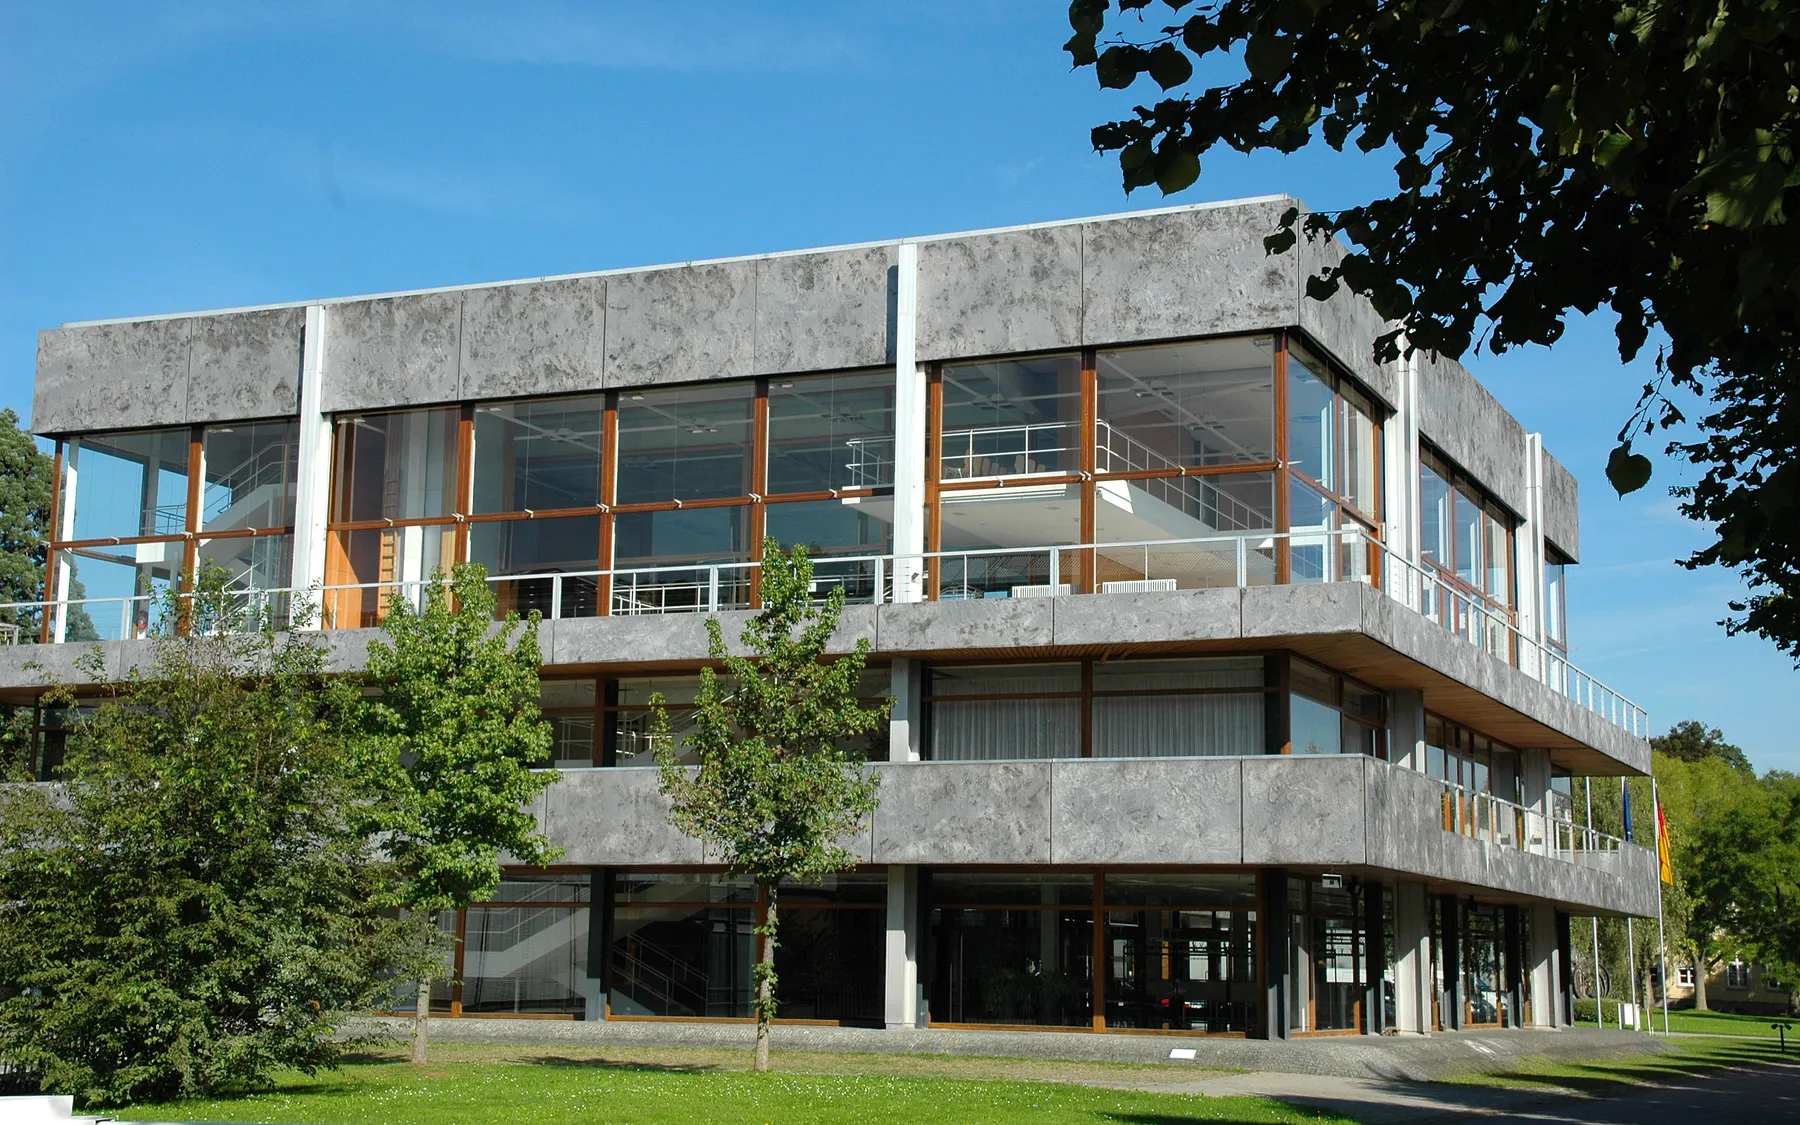
Die Eile hat einen Grund. Am Dienstag, dem 13. Oktober, um 10 Uhr verhandelt der Erste Senat des Bundesverfassungsgerichts in Karlsruhe über eine Verfassungsbeschwerde gegen die Regeln, nach denen Unternehmer ihre Firmen weitgehend steuerfrei weitergeben können.
Die Verschonung auf dem Prüfstand
Nach geltendem Recht kann ein Erbe, der den Betrieb fünf Jahre fortführt und die Lohnsumme im Wesentlichen hält, 85 Prozent des Werts steuerfrei stellen lassen. Wer ihn unter strengeren Bedingungen sieben Jahre hält, kann eine Verschonung von bis zu 100 Prozent erreichen.
Oberhalb von 26 Millionen Euro greift die Verschonungsbedarfsprüfung. Kann der Erbe die Steuer nicht aus seinem Privatvermögen zahlen, kann sie erlassen werden. 2025 wurden auf diesem Weg laut Destatis 3,7 Milliarden Euro Steuer erlassen, davon 3,4 Milliarden auf Schenkungen.
Ein geerbtes Aktiendepot, eine Wohnung oder ein Bankkonto werden nicht so behandelt. Die Verfassungsbeschwerde, Aktenzeichen 1 BvR 804/22, macht geltend, dass dieser Unterschied gegen den Gleichheitssatz des Grundgesetzes verstößt.
Zum dritten Mal vor Gericht
Karlsruhe kennt die Frage. Das Gericht kippte die Regeln zum Betriebsvermögen 2006 und erneut im Dezember 2014, als es die Verschonung für große Unternehmen für zu großzügig hielt. Beide Male schrieb der Gesetzgeber das Recht neu und behielt den Großteil der Verschonung bei.
In diesem Herbst befasst sich das Gericht zudem mit einem zweiten Verfahren, in dem es darum geht, ob Immobilienbewertung, persönliche Freibeträge und Steuersätze mit den Preisen Schritt gehalten haben. Zusammen decken beide Verfahren den Großteil dessen ab, wie Deutschland ererbtes Vermögen besteuert.
Steuerberater sagen ihren Mandanten seit Längerem, das Zeitfenster werde kleiner. Ein Urteil gegen die Verschonung käme vermutlich wie 2014 mit einer Frist für eine Neuregelung statt mit sofortiger Wirkung. Doch niemand weiß, wie großzügig die nächste Fassung ausfiele. Am sichersten überträgt man ein Unternehmen daher, bevor die Richter sprechen.
Wer wartet
Am meisten steht nicht für die Milliardäre aus den Schlagzeilen auf dem Spiel, deren Beteiligungen oft ohnehin in Stiftungen liegen. Es geht um die Eigentümer des Mittelstands: Maschinenbauer, Lebensmittelhersteller und Händler im Wert von Dutzenden oder Hunderten Millionen, viele geführt von Gründern, die inzwischen über siebzig sind.
Wirtschaftsverbände warnen, ohne die Verschonung müssten Erben die Firmen verkaufen oder beleihen, um die Steuer zu zahlen. Befürworter der Beschwerde verweisen auf die 3,7 Milliarden, die in einem einzigen Jahr erlassen wurden, und sagen, die Bedarfsprüfung nütze vor allem den Allerreichsten.
Die mündliche Verhandlung ist nur der Anfang. Urteile aus Karlsruhe folgen meist Monate später. Die Rekordzahlen bei Schenkungen für 2025 legen nahe, dass viele Eigentümer beschlossen haben, darauf nicht zu warten.
Quellen
- Destatis via Presseportal: inheritance and gift tax reaches a record €21.4bn in 2025
- Federal Constitutional Court: oral hearing on relief for business assets, 13 October 2026
- CMS: Karlsruhe will decide whether inheritance tax is reformed
- anwalt.de: why case 1 BvR 804/22 is narrowing owners’ window
- ZDFheute: why taxing business assets fairly is difficult
Titelbild: Guido Radig at German Wikipedia, Wikimedia Commons, CC BY-SA 3.0. Zugeschnitten.

Mehr von OutBragger
Alle ansehen OB / 01
Paramounts neue Eigentümer haben von Viacom einen Steuerstreit über 400 Millionen Dollar geerbt
Die US-Steuerbehörde IRS hat für die Steuererklärungen von Viacom aus den Jahren 2017 bis 2019 bis zu 400 Millionen Dollar an zusätzlichen Steuern vorgeschlagen. Paramount Skydance widerspricht und will etwaige Änderungen in den Zahlen zum dritten Quartal verbuchen.
 OB / 02
Madrid hat die Vermögensteuer abgeschafft. Seine Millionäre zahlten trotzdem 643 Millionen Euro
Spaniens Vermögensteuer brachte 2024 einen Rekord von 2,15 Milliarden Euro, und die Zahl der Erklärungen über 30 Millionen Euro hat sich seit 2013 verdoppelt. Die Region, die für den Verzicht auf die Steuer bekannt ist, gehört nun zu ihren größten Einnehmern.
 OB / 03
In Tokio ist die Wohnung für 100 Millionen Yen normal geworden. Die Ursache sind eher die Bauträger als die Ausländer
Neubauwohnungen kosten inzwischen in 19 der 23 Tokioter Bezirke im Schnitt mehr als 100 Millionen Yen. Die Käufer sind überwiegend Japaner, und die Ursache ist eine Bauwirtschaft, die nicht mehr viel bauen kann.
Diskussion
Join this article’s de edition thread. Replies in other language editions stay separate.