Un assureur est payé avant de savoir combien coûteront ses promesses. Les clients paient des primes maintenant ; les réclamations arrivent plus tard, parfois des années plus tard. Entre-temps, l'entreprise investit l'argent, et l'équilibre entre les primes, les sinistres et les rendements des investissements détermine si l'entreprise réalise des bénéfices.
Ce classement utilise la catégorie assurance de CompaniesMarketCap au 14 octobre 2026. Il comprend les assureurs santé, les assureurs vie, les assureurs dommages et les groupes spécialisés. Ils sont classés en fonction de la valeur marchande de leurs actions, ce qui est différent de la taille de la couverture qu'ils écrivent.
Un assureur maladie mène cet instantané
La société numéro un, UnitedHealth, combine l'assurance maladie américaine avec les services de santé. L'assurance maladie fonctionne différemment de l'assurance automobile ou habitation : les sinistres sont fréquents et attendus, et les marges dépendent de la manière dont les frais médicaux sont gérés. Un classement par valeur marchande le place aux côtés d'assureurs dont l'activité est tout autre.
L'argent géré n'est pas la valeur
De nombreux grands assureurs détiennent des investissements d’une valeur bien supérieure à leur capitalisation boursière, car une grande partie de cet argent est mise de côté pour payer les sinistres futurs. Ces actifs figurent au bilan à côté des passifs correspondants. Un classement selon la valeur marchande mesure la créance des actionnaires, qui est bien inférieure aux investissements gérés par un tel assureur.
Catastrophes et taux d'intérêt
Les assureurs sont exposés à des événements qu’ils ne peuvent contrôler, des tempêtes et inondations aux pandémies, en passant par les variations des taux d’intérêt qui modifient le retour sur investissement de leurs investissements. Une seule mauvaise année de sinistres peut réduire considérablement les bénéfices. Les valeurs de ce tableau indiquent comment les investisseurs ont évalué ces risques le jour du relevé.
Ce que montre cet instantané
UnitedHealth est en tête de cette liste avec environ 353,4 milliards de dollars américains. L'entrée au numéro 100, Beazley, représente environ 10,28 milliards de dollars américains. Les dix premiers représentent 35,8 % de la somme des cent valeurs rapportées. Cette part est calculée au sein de cette liste ; ce n’est pas une part de l’ensemble du secteur des assurances.
Les dix premiers
UnitedHealth
Symbole d'inscription: UNH ·
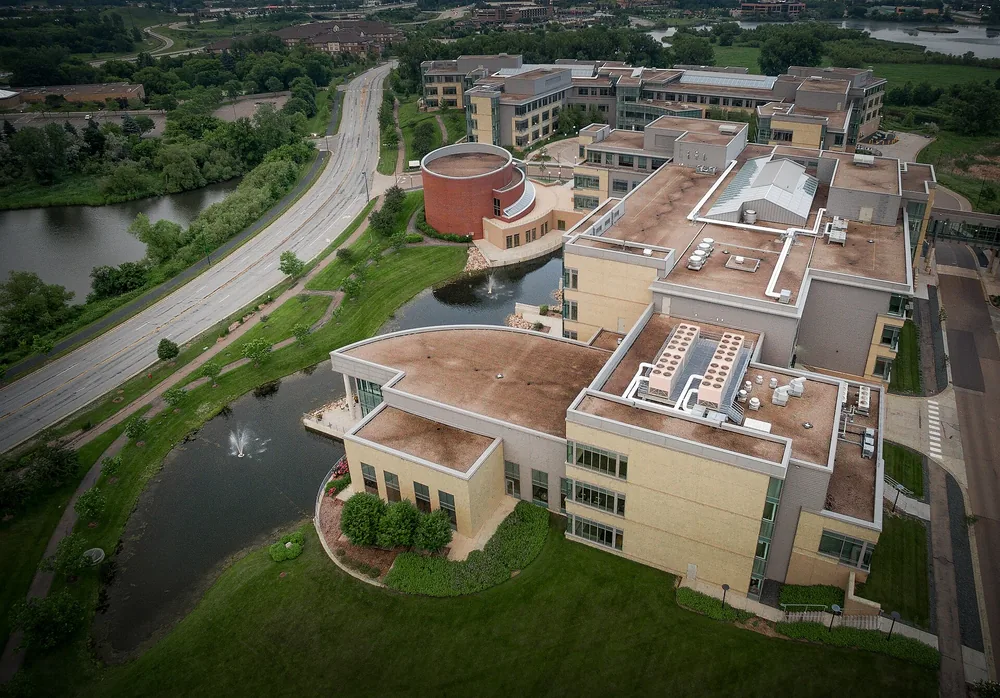
UnitedHealth Group est issu de Charter Med, une entreprise du Minnesota fondée en 1974 pour traiter les demandes de remboursement des médecins. UnitedHealthcare Corporation a été créée en 1977 pour la racheter, est entrée en Bourse en 1984 et est devenue UnitedHealth Group en 1998.
C’est aujourd’hui le premier assureur santé des États-Unis. UnitedHealthcare propose des régimes d’assurance santé aux employeurs, aux particuliers, aux personnes âgées et aux programmes des États. Optum fournit des services de soins, de pharmacie et de données. Le groupe a aussi fait l’objet d’enquêtes et de poursuites concernant sa facturation et ses remboursements.
Allianz SE
Symbole d'inscription: ALV.DE ·
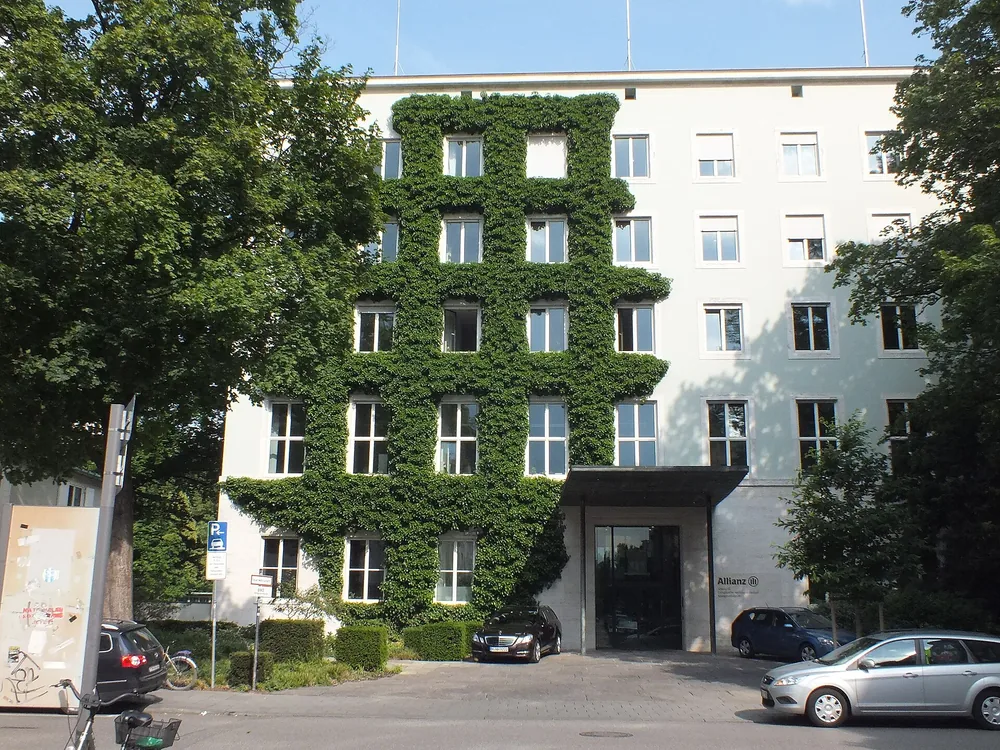
Allianz a été fondée en 1889 et a démarré son activité à Berlin en 1890 en vendant des assurances maritimes et accidents. L’assurance incendie, automobile et vie a suivi. Après la Seconde Guerre mondiale, elle a transféré son siège à Munich, et des acquisitions aux États-Unis et en France ont ensuite élargi son rayonnement.
Ses métiers principaux sont l’assurance et la gestion d’actifs. Outre ses compagnies d’assurance, Allianz possède les sociétés de gestion PIMCO et Allianz Global Investors, qui gèrent des fonds pour des clients externes comme pour le groupe. C’est l’un des plus grands assureurs au monde.
China Life Insurance
Symbole d'inscription: 601628.SS ·
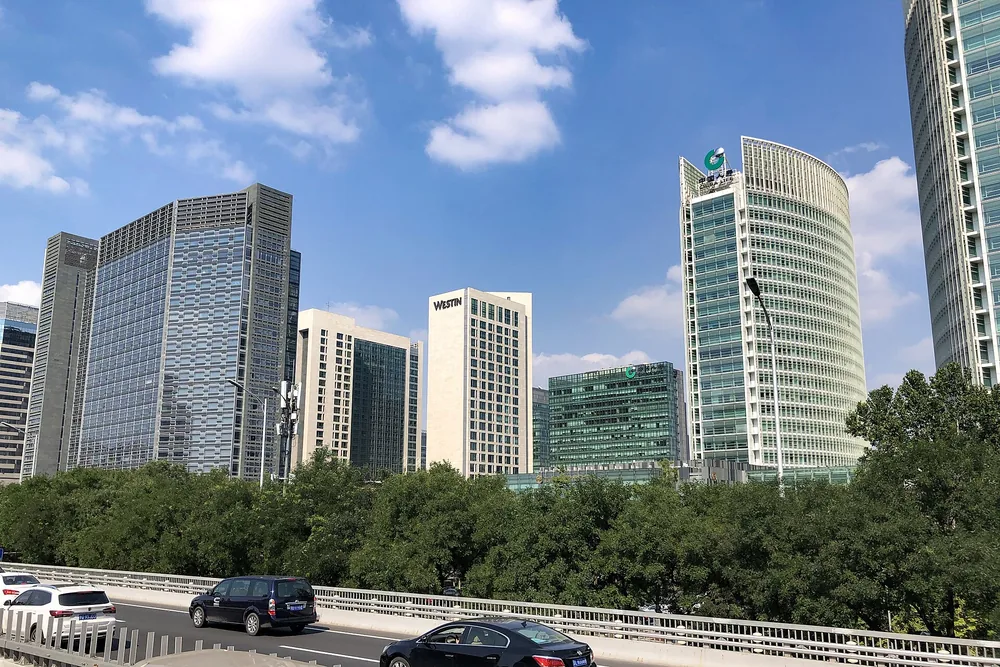
China Life Insurance Company a été créée à Pékin en 2003. Elle a été introduite en Bourse à Hong Kong et à New York en décembre de la même année, puis à Shanghai en 2007. Elle s’est retirée de la cote new-yorkaise en 2022.
Son actionnaire de contrôle est la société publique China Life Insurance (Group) Company. L’entreprise vend des produits d’assurance vie, santé et accidents ainsi que des rentes, et c’est le premier assureur vie de Chine en part de marché. Elle détient aussi des participations majoritaires dans China Life Asset Management et China Life Pension.
Ping An Insurance
Symbole d'inscription: 601318.SS ·
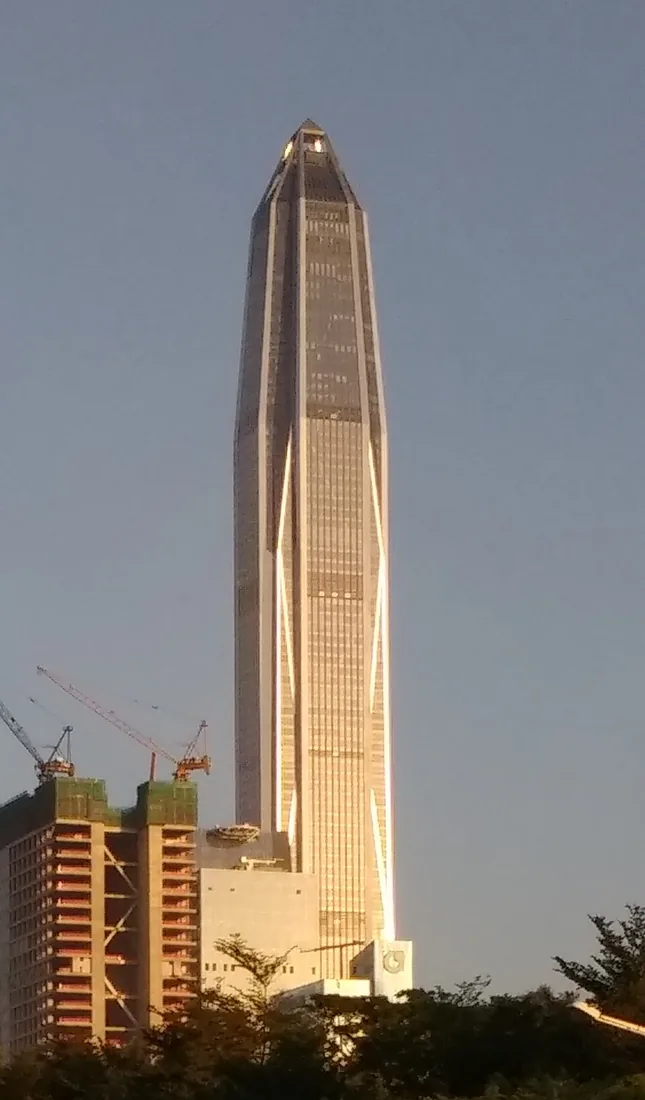
Ping An a été fondée à Shenzhen en 1988 comme assureur dommages ; son nom signifie « sain et sauf ». Elle s’est ensuite diversifiée dans l’assurance vie, la banque, la gestion d’actifs et d’autres services financiers.
Le groupe associe aujourd’hui l’assurance à Ping An Bank et à des activités technologiques comme la fintech OneConnect. Il a aussi constitué en Chine un réseau de santé réunissant des hôpitaux, des médecins et des pharmacies partenaires. Son siège se trouve dans le Ping An Finance Centre, le plus haut bâtiment de Shenzhen.
Chubb
Symbole d'inscription: CB ·
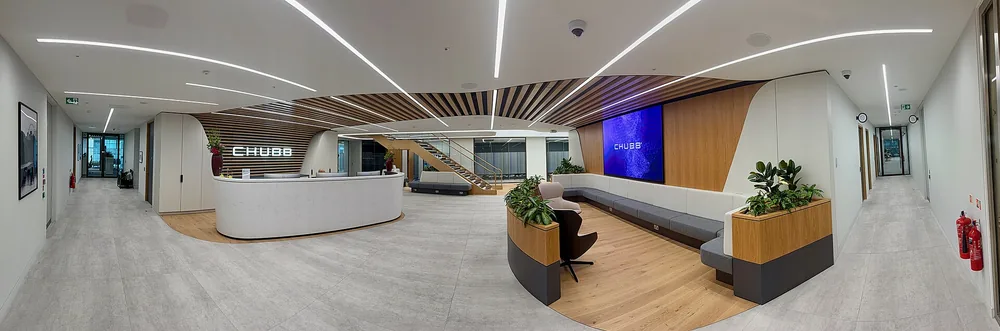
Le nom Chubb remonte à une activité de souscription maritime lancée à New York en 1882 par Thomas Caldecot Chubb et son fils Percy. Le groupe actuel a pris forme en 2016, quand ACE Limited, un assureur basé aux Bermudes et créé en 1985, a racheté la Chubb Corporation et adopté son nom.
Immatriculé à Zurich et coté à New York, Chubb est le premier assureur dommages coté au monde. Il est présent dans 54 pays et territoires. Il propose aussi de l’assurance accidents et santé, de la réassurance et de l’assurance vie.
Progressive
Symbole d'inscription: PGR ·
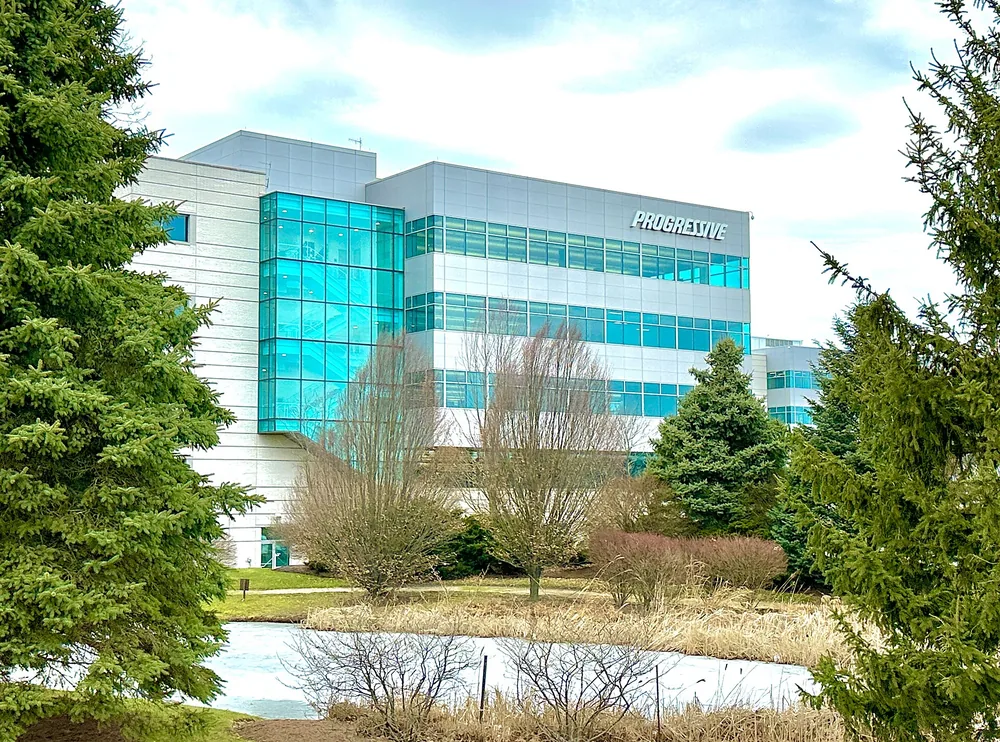
Jack Green et Joseph M. Lewis ont fondé Progressive à Cleveland, dans l’Ohio, en 1937. En 1956, l’entreprise a trouvé un créneau en assurant les conducteurs à risque élevé. Peter B. Lewis, fils de l’un des cofondateurs, a mené un rachat en 1965, et l’entreprise est entrée en Bourse en 1971.
L’assurance automobile reste son cœur de métier, aux côtés de l’assurance des motos, des bateaux et des véhicules utilitaires. Elle vend en ligne, par téléphone et par l’intermédiaire d’agents indépendants. Son programme Snapshot utilise les données de conduite pour fixer des réductions. C’est l’un des plus grands assureurs automobiles des États-Unis.
Zurich Insurance Group
Symbole d'inscription: ZURN.SW ·
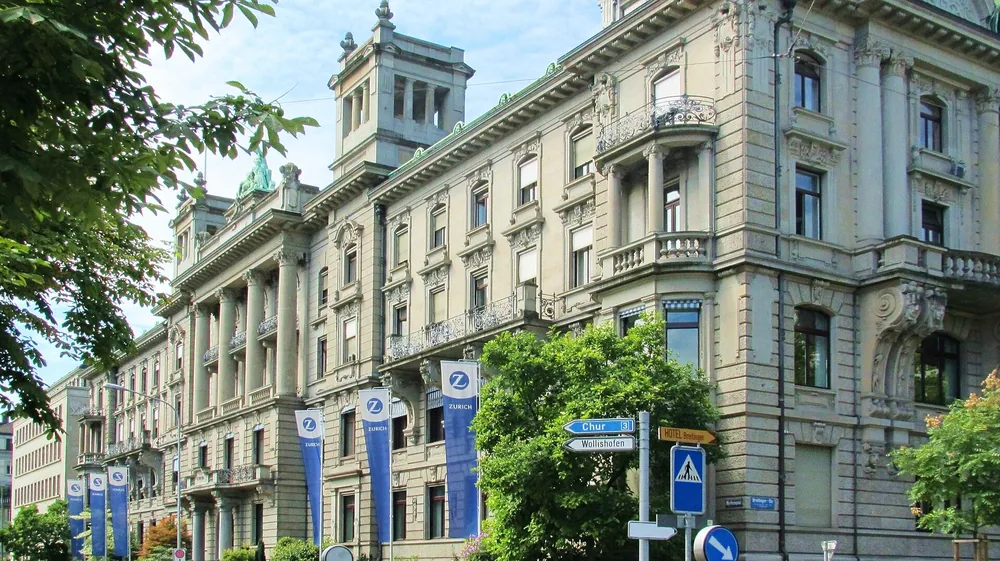
Zurich a été fondée en 1872 comme réassureur, à la demande d’une compagnie suisse d’assurance maritime. Elle s’est vite lancée dans l’assurance accidents et responsabilité civile, a obtenu des agréments dans une grande partie de l’Europe dans les années 1890 et s’est implantée aux États-Unis en 1912.
Aujourd’hui premier assureur suisse, elle est organisée autour de l’assurance dommages, de l’assurance vie et de Farmers. Elle compte des clients dans plus de 200 pays et territoires. Par l’intermédiaire de Farmers, elle fournit des services de gestion aux Farmers Exchanges américaines, qu’elle ne possède pas.
AXA
Symbole d'inscription: CS.PA ·
AXA est issue d’une mutuelle d’assurance incendie fondée à Rouen en 1817. Dans les années 1980, Claude Bébéar a fait de ce groupe mutualiste régional le premier assureur privé de France, et le nom AXA a été adopté en 1985. Des opérations impliquant The Equitable, l’UAP et Winterthur lui ont ensuite donné une dimension mondiale.
Depuis 2016, sous la direction de Thomas Buberl, son directeur général, AXA s’est éloignée des produits d’épargne gourmands en capital. Elle privilégie désormais l’assurance dommages, l’assurance des entreprises et la santé. Le rachat de XL Group en 2018 a marqué ce virage.
AIA
Symbole d'inscription: 1299.HK ·
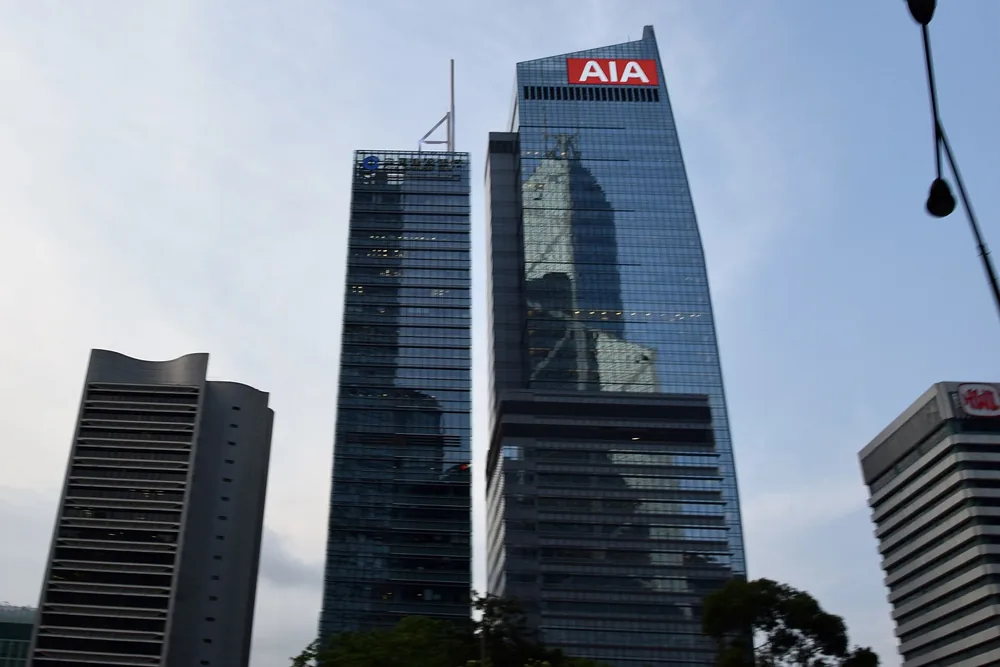
AIA trouve ses origines dans une compagnie d’assurance fondée à Shanghai en 1919 par l’Américain Cornelius Vander Starr. Cette compagnie est aussi devenue le membre fondateur d’AIG. Après la prise du pouvoir par les communistes en Chine continentale, son siège a été transféré à Hong Kong.
AIG a introduit AIA en Bourse à Hong Kong en 2010 pour l’aider à rembourser son sauvetage par l’État américain. Le groupe vend aujourd’hui de l’assurance vie, accidents et santé ainsi que des produits d’épargne retraite sur 18 marchés de la région Asie-Pacifique. Il sert les titulaires de plus de 43 millions de contrats individuels.
Tokio Marine
Symbole d'inscription: 8766.T ·
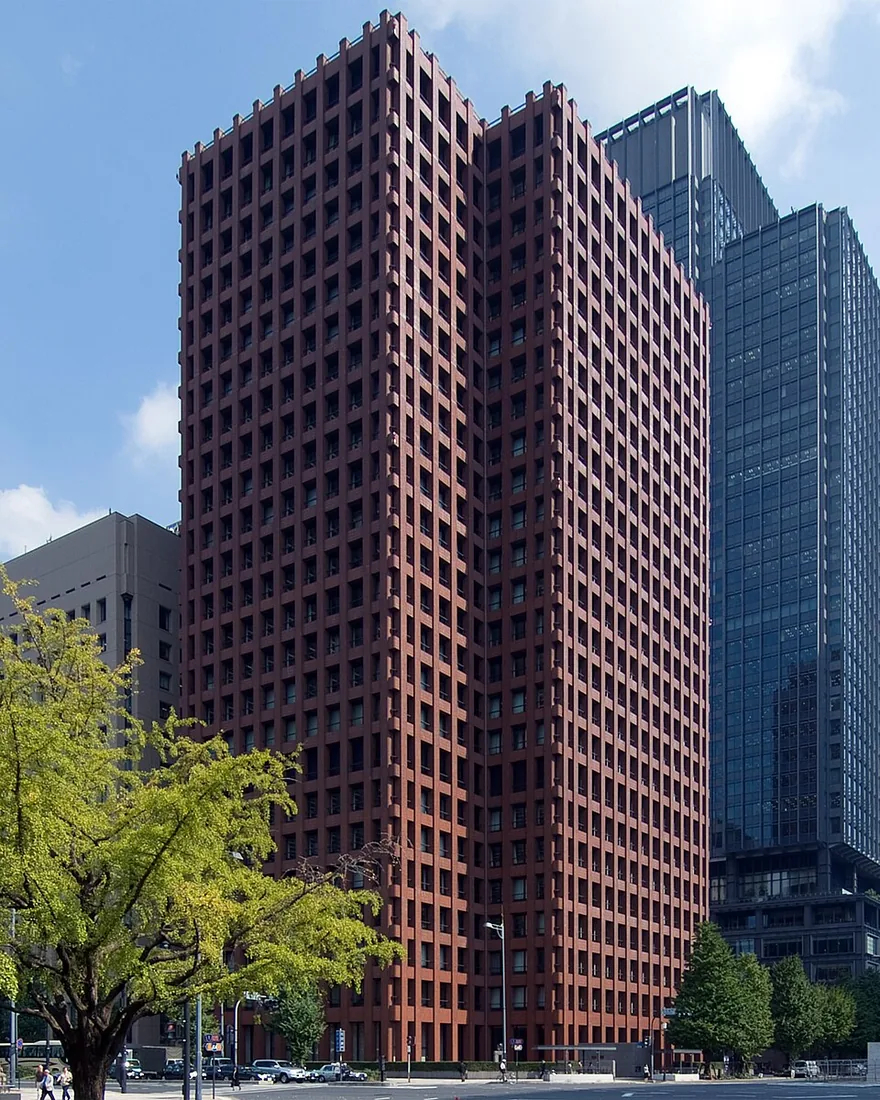
Tokio Marine remonte à 1879, date de la fondation de Tokio Marine Insurance, le plus ancien assureur du Japon. La holding a été créée en 2002 sous le nom de Millea Holdings pour réunir Tokio Marine et Nichido Fire. Elle a pris le nom de Tokio Marine en 2008.
C’est le premier groupe d’assurance dommages du Japon en chiffre d’affaires, et il exerce aussi des activités d’assurance vie. Des acquisitions aux États-Unis, dont Philadelphia Insurance, Delphi Financial et HCC Insurance, lui ont permis de bâtir une activité importante hors du Japon.
Le classement continue : 11-100
CompaniesMarketCap · classement et méthodologie
- Capitalisation boursière: 92 251 865 088,00 $US
- Capitalisation boursière: 85 249 024 000,00 $US
- Capitalisation boursière: 78 672 412 672,00 $US
- Capitalisation boursière: 76 513 476 608,00 $US
- Capitalisation boursière: 74 773 748 239,00 $US
- Capitalisation boursière: 71 258 824 704,00 $US
- Capitalisation boursière: 70 633 082 344,00 $US
- Capitalisation boursière: 63 204 536 320,00 $US
- Capitalisation boursière: 60 851 503 104,00 $US
- Capitalisation boursière: 59 596 091 392,00 $US
- Capitalisation boursière: 58 612 379 648,00 $US
- Capitalisation boursière: 56 613 093 376,00 $US
- Capitalisation boursière: 56 478 327 310,00 $US
- Capitalisation boursière: 52 039 518 674,00 $US
- Capitalisation boursière: 51 847 052 562,00 $US
- Capitalisation boursière: 51 418 984 448,00 $US
- Capitalisation boursière: 50 528 857 801,00 $US
- Capitalisation boursière: 44 675 090 305,00 $US
- Capitalisation boursière: 43 328 294 912,00 $US
- Capitalisation boursière: 42 183 502 200,00 $US
- Capitalisation boursière: 41 183 229 816,00 $US
- Capitalisation boursière: 40 545 136 640,00 $US
- Capitalisation boursière: 39 002 251 264,00 $US
- Capitalisation boursière: 37 468 155 505,00 $US
- Capitalisation boursière: 36 064 927 169,00 $US
- Capitalisation boursière: 35 775 191 924,00 $US
- Capitalisation boursière: 35 719 888 896,00 $US
- Capitalisation boursière: 35 648 549 933,00 $US
- Capitalisation boursière: 34 505 551 872,00 $US
- Capitalisation boursière: 33 298 651 136,00 $US
- Capitalisation boursière: 33 016 472 341,00 $US
- Capitalisation boursière: 30 336 224 054,00 $US
- Capitalisation boursière: 30 292 068 720,00 $US
- Capitalisation boursière: 29 215 092 736,00 $US
- Capitalisation boursière: 27 710 199 808,00 $US
- Capitalisation boursière: 27 419 142 608,00 $US
- Capitalisation boursière: 27 389 165 568,00 $US
- Capitalisation boursière: 26 277 643 325,00 $US
- Capitalisation boursière: 26 208 307 655,00 $US
- Capitalisation boursière: 26 193 496 195,00 $US
- Capitalisation boursière: 25 546 420 224,00 $US
- Capitalisation boursière: 24 866 052 203,00 $US
- Capitalisation boursière: 24 401 735 529,00 $US
- Capitalisation boursière: 22 855 669 760,00 $US
- Capitalisation boursière: 22 215 815 168,00 $US
- Capitalisation boursière: 22 054 733 399,00 $US
- Capitalisation boursière: 21 676 058 624,00 $US
- Capitalisation boursière: 20 726 061 706,00 $US
Samsung Fire & Marine Insurance Co., Ltd.
Symbole d'inscription: 000810.KSAfficher l'enregistrement ↗Capitalisation boursière: 18 453 449 133,00 $US- Capitalisation boursière: 17 401 988 971,00 $US
- Capitalisation boursière: 17 157 832 932,00 $US
- Capitalisation boursière: 17 112 627 200,00 $US
- Capitalisation boursière: 16 451 835 402,00 $US
- Capitalisation boursière: 16 113 255 239,00 $US
- Capitalisation boursière: 16 085 113 625,00 $US
- Capitalisation boursière: 15 720 983 707,00 $US
- Capitalisation boursière: 15 149 579 264,00 $US
- Capitalisation boursière: 14 732 739 597,00 $US
- Capitalisation boursière: 14 474 146 940,00 $US
- Capitalisation boursière: 14 470 032 384,00 $US
- Capitalisation boursière: 14 393 480 192,00 $US
- Capitalisation boursière: 14 392 486 912,00 $US
- Capitalisation boursière: 14 348 002 562,00 $US
- Capitalisation boursière: 14 328 811 032,00 $US
- Capitalisation boursière: 14 185 816 064,00 $US
- Capitalisation boursière: 14 091 206 825,00 $US
- Capitalisation boursière: 13 617 305 600,00 $US
- Capitalisation boursière: 13 579 612 586,00 $US
- Capitalisation boursière: 13 519 557 990,00 $US
- Capitalisation boursière: 13 414 521 056,00 $US
- Capitalisation boursière: 13 338 709 058,00 $US
- Capitalisation boursière: 12 971 699 287,00 $US
- Capitalisation boursière: 12 830 784 512,00 $US
- Capitalisation boursière: 12 753 422 336,00 $US
- Capitalisation boursière: 12 526 009 987,00 $US
- Capitalisation boursière: 12 420 678 449,00 $US
- Capitalisation boursière: 12 187 722 752,00 $US
- Capitalisation boursière: 12 067 560 448,00 $US
- Capitalisation boursière: 12 026 146 816,00 $US
- Capitalisation boursière: 11 565 529 795,00 $US
- Capitalisation boursière: 10 965 132 288,00 $US
- Capitalisation boursière: 10 904 071 109,00 $US
- Capitalisation boursière: 10 835 492 864,00 $US
- Capitalisation boursière: 10 574 423 600,00 $US
- Capitalisation boursière: 10 526 568 448,00 $US
- Capitalisation boursière: 10 487 756 800,00 $US
- Capitalisation boursière: 10 465 774 298,00 $US
- Capitalisation boursière: 10 460 399 500,00 $US
- Capitalisation boursière: 10 432 668 584,00 $US
- Capitalisation boursière: 10 284 596 391,00 $US
Il y a toujours une histoire.
L’assurance est une affaire de promesses, tarifées à l’avance et réglées plus tard. Ces centaines de valeurs de marché montrent la manière dont les investisseurs valorisent les entreprises qui ont fait ces promesses au 14 octobre 2026, ce qui est différent de la mesure de la couverture qu'elles offrent.